RBI के ब्याज दर बढ़ाने से कार-बाइक खरीदारों पर असर
RBI ने दबाया ब्याज का एक्सीलेटर! कार-बाइक लोन पर बढ़ सकती है EMI
गाड़ी खरीदने निकले हैं? पहले जान लीजिए RBI के नए फैसले का EMI कनेक्शन
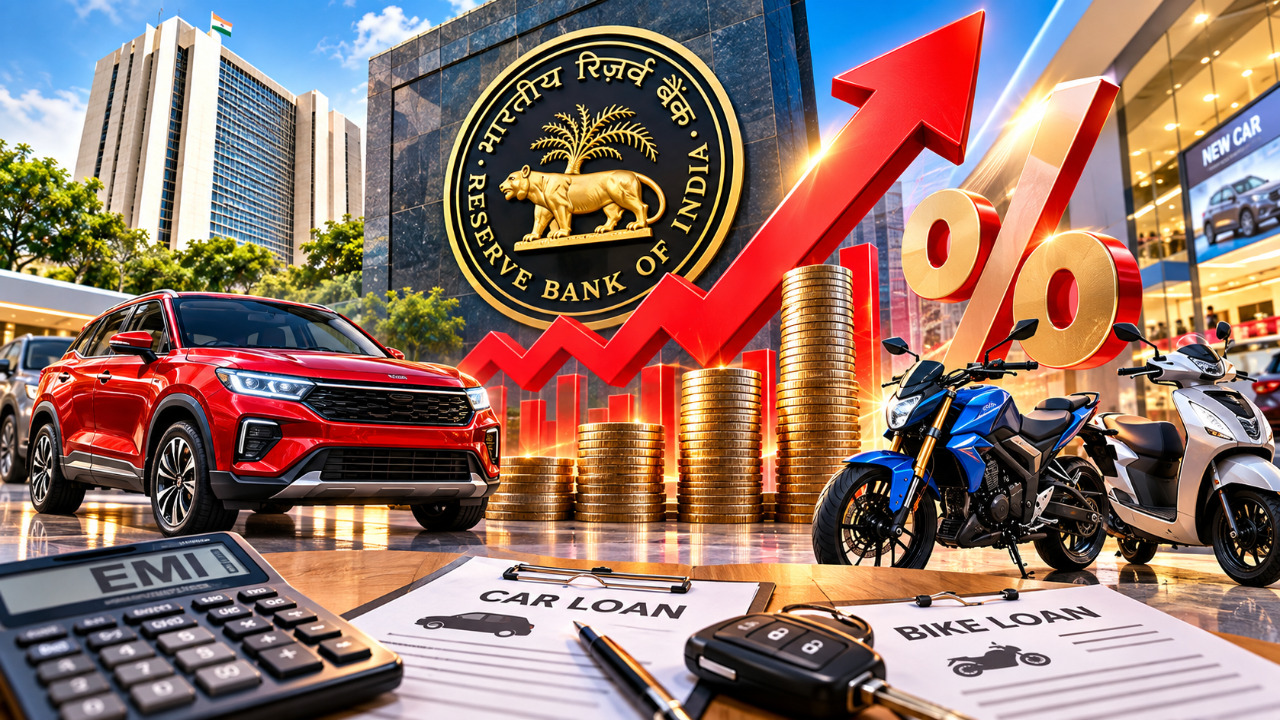
अगर आप कार, बाइक या स्कूटर खरीदने का प्लान बना रहे हैं, तो अब जेब का हिसाब थोड़ा और कसकर लगाना होगा। RBI ने 25 बेसिस प्वाइंट की बढ़ोतरी के साथ रेपो रेट को 5.50% कर दिया है। इसका सीधा असर फ्लोटिंग रेट वाले ऑटो लोन पर पड़ सकता है। बैंक ब्याज दर बढ़ाते हैं तो नई गाड़ी खरीदने वालों की EMI बढ़ सकती है और मौजूदा ग्राहकों पर भी अतिरिक्त बोझ पड़ सकता है। हालांकि, हर ग्राहक की EMI तुरंत नहीं बढ़ेगी। असली असर बैंक के बेंचमार्क, लोन की शर्तों और रीसेट डेट पर निर्भर करेगा। फरवरी 2023 के बाद यह पहली बढ़ोतरी है। इसका असर खास तौर पर फ्लोटिंग रेट वाले ऑटो लोन पर पड़ सकता है। यानी नई कार, बाइक या स्कूटर लेने वालों की EMI बढ़ सकती है। हालांकि, हर ग्राहक की EMI तुरंत नहीं बढ़ेगी। असली असर बैंक के बेंचमार्क, लोन की शर्तों और अगले रीसेट डेट पर निर्भर करेगा।
रेपो रेट वह दर है जिस पर बैंक RBI से कर्ज लेते हैं। इसके बढ़ने से बैंकों की लागत बढ़ती है, जिसे वे ग्राहकों पर ट्रांसफर करते हैं। फिक्स्ड रेट लोन पर तुरंत असर नहीं होता, जबकि फ्लोटिंग/रेपो-लिंक्ड ब्याज दरों वाले लोन महंगे होते हैं। एफडी (FD) और आरडी (RD) निवेशकों को भविष्य में थोड़ा ज्यादा ब्याज मिल सकता है। [1]
रेपो रेट बढ़ने के बाद बैंक अगर इसका पूरा या कुछ हिस्सा ग्राहकों तक पहुंचाते हैं, तो फ्लोटिंग रेट वाले वाहन लोन की ब्याज दर बढ़ सकती है। कार, बाइक और स्कूटर की EMI बढ़ सकती है या लोन की अवधि लंबी हो सकती है। 10 लाख रुपये के 5 साल के एक काल्पनिक लोन पर अगर ब्याज दर 9% से बढ़कर 9.25% हो जाती है, तो EMI करीब 20,758 से बढ़कर 20,880 रुपये हो सकती है। लगभग 122 महीने का अतिरिक्त बोझ है। बाइक और स्कूटर लोन में भी यही गणित लागू होगा। लोन की रकम कम होने के कारण रुपये में EMI का अंतर कार की तुलना में कम हो सकता है। लंबी अवधि के लोन में ब्याज का कुल बोझ बढ़ सकता है।
रेपो रेट बढ़ने का मतलब यह नहीं है कि हर कार, बाइक या स्कूटर की EMI उसी दिन बढ़ जाएगी। फिक्स्ड-रेट लोन पर आम तौर पर इसका सीधा असर नहीं होता। फ्लोटिंग रेट वाले लोन में भी बैंक का बेंचमार्क, स्प्रेड और रीसेट डेट महत्वपूर्ण होंगे। वाहन खरीदारों को अपना लोन एग्रीमेंट और बैंक की नई ब्याज दर जरूर चेक करनी चाहिए। मौजूदा ग्राहक यह भी देखें कि बैंक EMI बढ़ा रहा है या लोन की अवधि।
नई कार, बाइक या स्कूटर खरीदने वालों को सिर्फ एक्स-शोरूम कीमत नहीं देखनी चाहिए। डाउन पेमेंट, ब्याज दर, EMI, लोन अवधि, ईंधन और मेंटेनेंस खर्च को जोड़कर पूरा बजट बनाना बेहतर होगा। RBI का 25 बेसिस प्वाइंट का फैसला छोटा दिख सकता है, लेकिन लाखों रुपये के लंबे वाहन लोन में इसका असर आपकी जेब पर धीरे-धीरे दिखाई दे सकता है।
Related News


